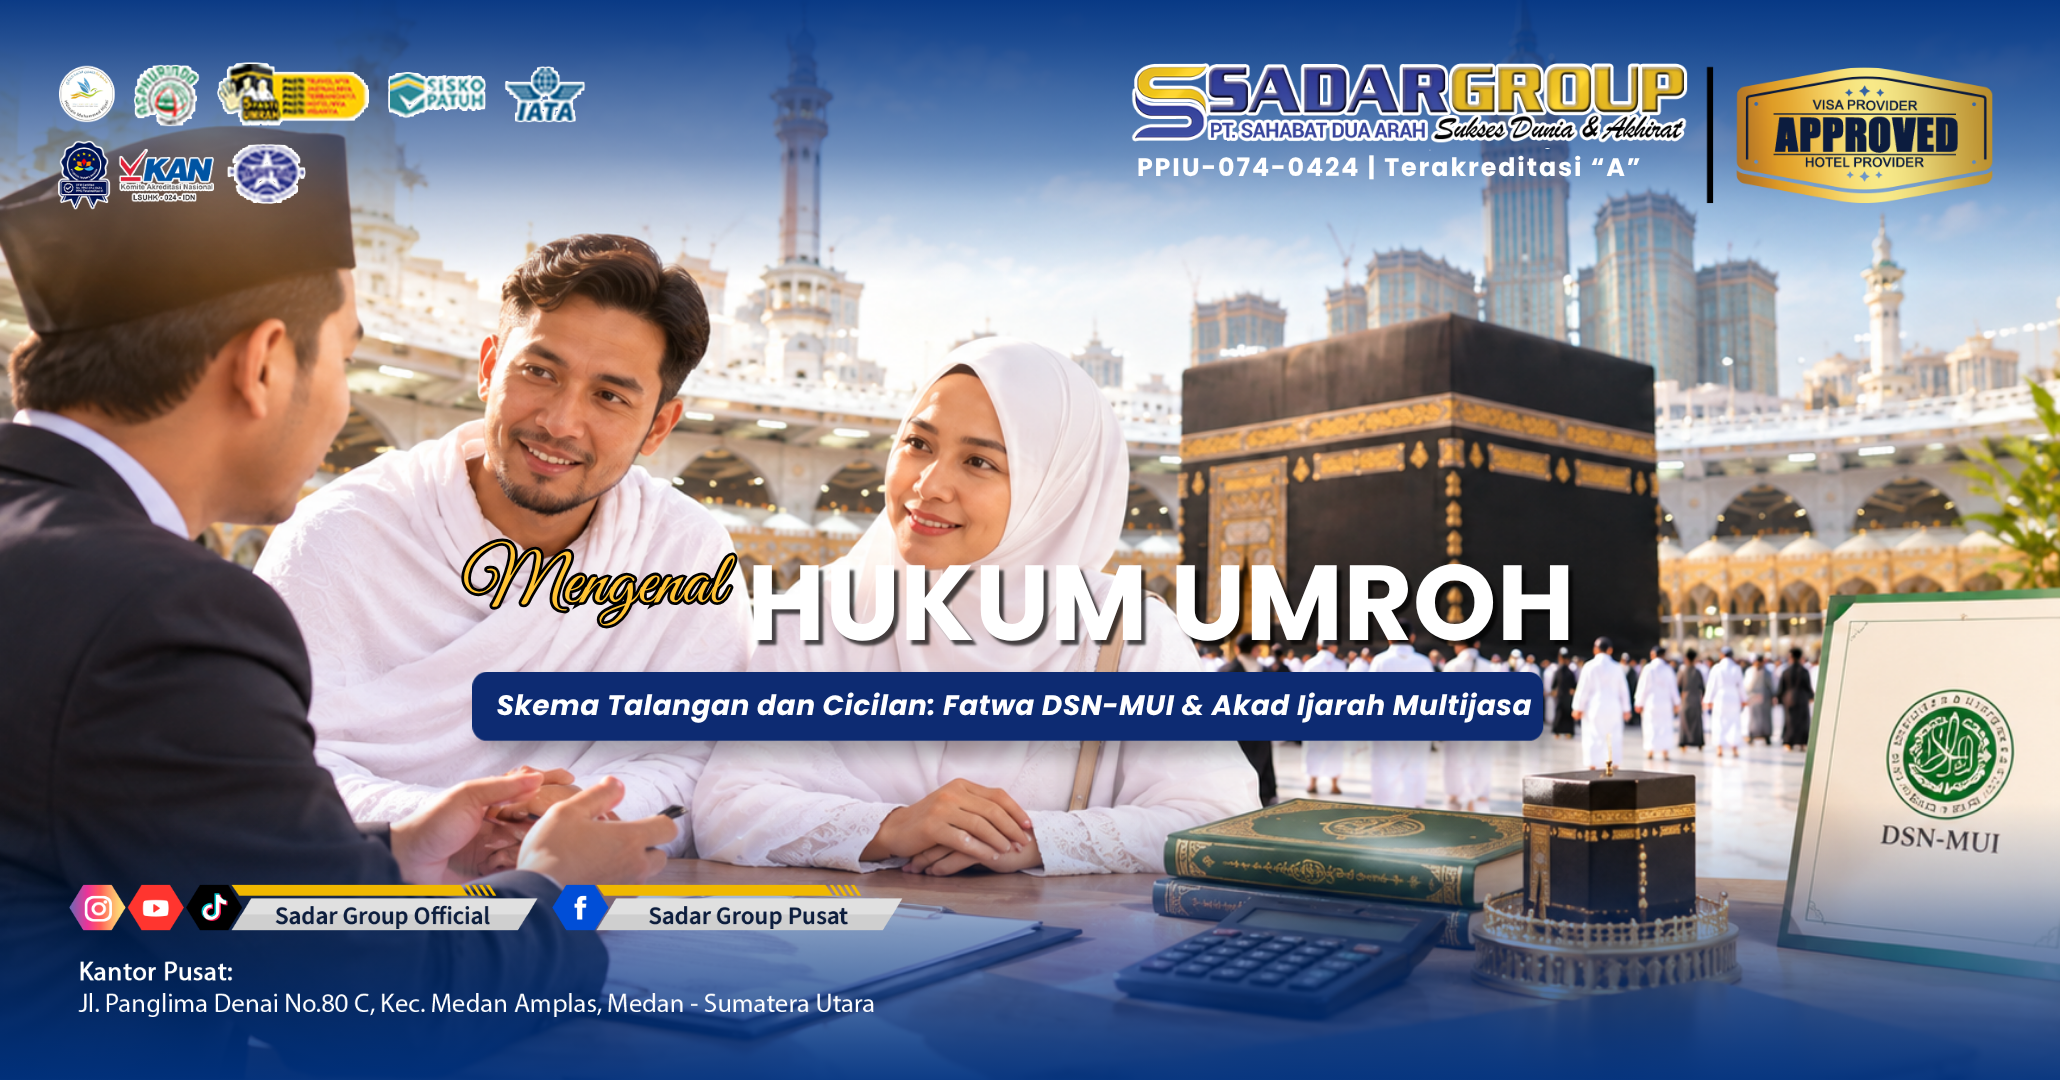
Keinginan yang membuncah untuk segera bersujud di depan Ka'bah dan berziarah ke makam mulia Rasulullah SAW seringkali berhadapan dengan kendala likuiditas finansial tunai yang belum mencukupi. Di tengah kerinduan spiritual tersebut, kehadiran produk pembiayaan syariah atau program talangan umroh (berangkat ibadah terlebih dahulu, membayar cicilan kemudian) menjadi angin segar yang semakin diminati oleh masyarakat luas.
Namun, seiring dengan meningkatnya popularitas skema cicilan ini, muncul keraguan dan pertanyaan kritis di kalangan umat Muslim: bagaimana sebenarnya hukum berhutang untuk menunaikan ibadah haji atau umroh menurut syariat Islam? Apakah berhutang tidak bertentangan dengan syarat istitha'ah (kemampuan) yang digariskan Al-Qur'an?
Dan bagaimana membedakan antara fasilitas pembiayaan syariah yang halal dengan jerat transaksi riba yang diharamkan? Menjawab persoalan ini membutuhkan telaah fiqih muamalah yang mendalam dan berimbang, bersandar pada fatwa resmi otoritas ulama agar niat suci menuju Baitullah tidak ternodai oleh praktik muamalah yang batil.
Ringkasan Artikel: Kajian hukum fiqih muamalah kontemporer persembahan biro perjalanan resmi PT Sahabat Dua Arah ini membedah tuntas hukum umroh menggunakan skema talangan dan cicilan berdasarkan tinjauan syariah yang shahih. Pembahasan mengkaji syarat istitha'ah menurut Al-Qur'an dan Sunnah, ketetapan resmi Fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) Nomor 44/DSN-MUI/VIII/2004 tentang Pembiayaan Multijasa dengan akad Ijarah dan Kafalah, batas tegas perbedaan antara ujrah (imbalan jasa) yang halal dengan bunga riba yang haram, pedoman mitigasi risiko agar tidak membebani nafkah keluarga, hingga daftar sumber referensi fiqih resmi dan alamat kantor PT Sahabat Dua Arah.
Memahami Hakikat Syarat Istitha'ah dalam Ibadah Umroh
Kewajiban menunaikan ibadah haji dan umroh diikat secara mutlak oleh syarat istitha'ah (kemampuan), sebagaimana firman Allah SWT dalam Al-Qur'an Surat Ali 'Imran ayat 97:
"Mengerjakan haji adalah kewajiban manusia terhadap Allah, yaitu bagi orang yang sanggup (istitha'ah) mengadakan perjalanan ke Baitullah." (QS. Ali 'Imran: 97).
Para ulama tafsir dan fuqaha mengelompokkan istitha'ah ke dalam dua dimensi utama: kemampuan fisik (kesehatan jasmani dan keamanan rute perjalanan) serta kemampuan materiil (kesiapan finansial). Terkait kemampuan materiil, para ulama menegaskan bahwa seseorang yang belum memiliki uang tunai yang cukup tidak terkena taklif (beban kewajiban syar'i) untuk memaksakan diri berhutang.
Namun, para ulama membedakan secara tegas antara orang yang tidak berdaya lalu memaksakan diri berhutang di luar batas kemampuannya, dengan orang yang memiliki sumber penghasilan tetap atau aset yang cukup namun belum mencairkannya secara tunai. Jika seseorang memiliki arus kas penghasilan rutin (gaji bulanan atau hasil usaha yang stabil) dan memiliki kepastian kemampuan melunasi angsuran tanpa mengorbankan nafkah pokok keluarga, maka berhutang untuk keperluan ibadah diperbolehkan oleh mayoritas ulama salaf maupun kontemporer.
Tinjauan Fatwa DSN-MUI Nomor 44/DSN-MUI/VIII/2004 tentang Pembiayaan Multijasa
Di Indonesia, legalitas dan kesesuaian syariah terhadap produk talangan dan pembiayaan umroh diatur secara resmi oleh Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) melalui Fatwa Nomor 44/DSN-MUI/VIII/2004 tentang Pembiayaan Multijasa.
Ketetapan fatwa tersebut menyatakan bahwa pembiayaan multijasa hukumnya adalah boleh (ja'iz) dengan ketentuan mengacu pada dua pilihan akad syariah:
1. Penerapan Akad Ijarah (Sewa Jasa)
Dalam skema pembiayaan umroh, akad yang paling umum digunakan adalah akad Ijarah atas manfaat jasa. Hubungan muamalah yang terjadi mencakup tiga pihak yang terhubung secara transparan:
- Lembaga Keuangan Syariah (LKS) menyewa atau membeli paket manfaat jasa perjalanan umroh (tiket pesawat, kamar hotel, visa, katering, dan muthawif) dari biro travel (PPIU) secara tunai.
- LKS kemudian menyewakan atau mengalihkan manfaat jasa perjalanan tersebut kepada calon jamaah dengan pembayaran bertahap atau cicilan sesuai kesepakatan tenor waktu.
- Calon jamaah membayar biaya paket perjalanan tersebut kepada LKS secara mengangsur setiap bulan hingga lunas.
2. Penentuan Ujrah (Imbalan Jasa) Bukan Bunga Riba
Titik krusial yang membedakan pembiayaan syariah dengan pinjaman konvensional terletak pada keuntungan yang diambil oleh pihak pembiayaan. Fatwa DSN-MUI No. 44 menetapkan ketentuan ketat sebagai berikut:
- Lembaga Keuangan Syariah berhak mendapatkan imbalan jasa (ujrah atau fee) atas penyediaan fasilitas pembiayaan dan pengurusan jasa yang diberikan.
- Besaran ujrah atau fee harus disepakati di awal akad secara jelas dan transparan.
- Nominal ujrah wajib dinyatakan dalam bentuk nominal rupiah yang pasti dan tetap, bukan dalam bentuk persentase bunga mengambang yang terus bertambah dari sisa pokok pinjaman.
- Tidak boleh ada penambahan biaya bunga jika terjadi keterlambatan pembayaran, meskipun LKS diperbolehkan mengenakan denda ganti rugi (ta'widh) riil atau dana kebajikan yang disalurkan ke lembaga sosial resmi.
Pandangan Ulama Fiqih Klasik Mengenai Berhutang untuk Ibadah
Ketetapan DSN-MUI tersebut berakar kuat pada khazanah kitab-kitab fiqih klasik para ulama mu'tabar. Sebagaimana termaktub dalam rujukan fiqih terkemuka:
Dalam kitab Al-Muhadzdzab juz I halaman 394 karya Imam Asy-Syirazi disebutkan kaidah:
"Boleh melakukan akad ijarah atas manfaat yang dibolehkan, karena kebutuhan terhadap manfaat sama dengan kebutuhan terhadap benda fisik. Maka sebagaimana dibolehkan akad jual beli atas benda fisik, dibolehkan pula akad ijarah atas manfaat."
Imam Sufyan Ats-Tsauri, salah seorang ulama tabi'in terkemuka, pernah ditanya mengenai seseorang yang meminjam uang untuk menunaikan ibadah haji. Beliau menjawab bahwa hal itu tidak mengapa apabila orang tersebut memiliki jalan atau sumber pemasukan yang jelas untuk melunasinya. Hal ini selaras dengan fatwa para ulama kontemporer yang menyimpulkan bahwa berhutang untuk kebaikan dan ibadah adalah mubah (boleh), selama memenuhi prinsip kehati-hatian finansial dan bebas dari unsur riba, gharar (ketidakjelasan), dan maysir (spekulasi).
Syarat dan Batasan Moral Agar Program Cicilan Umroh Bernilai Berkah
Meskipun secara regulasi hukum syariat diperbolehkan, seorang Muslim wajib mempertimbangkan rambu-rambu moral dan finansial berikut sebelum memutuskan mengambil program pembiayaan umroh:
- Memiliki Sumber Pelunasan yang Pasti: Calon jamaah wajib memiliki sumber pemasukan rutin (seperti gaji tetap atau omset usaha yang stabil) yang sanggup menutupi cicilan bulanan hingga lunas.
- Tidak Mengorbankan Kewajiban Nafkah Primer: Pembayaran cicilan umroh tidak boleh sampai merampas hak nafkah pokok keluarga (sandang, pangan, papan, dan biaya pendidikan anak) yang hukumnya adalah fardhu 'ain.
- Bekerja Sama dengan Lembaga Keuangan Syariah Resmi: Pastikan lembaga penyedia pembiayaan diawasi oleh Otoritas Jasa Keuangan (OJK) dan memiliki Dewan Pengawas Syariah (DPS) yang tersertifikasi oleh DSN-MUI, seperti Amitra Syariah (FIFGROUP Syariah).
- Menjaga Keikhlasan Niat: Menunaikan umroh melalui skema cicilan harus dilandasi niat murni beribadah dan mengharapkan ampunan Allah, bukan demi prestise sosial atau pamer (riya') di hadapan manusia.
Komitmen Pembiayaan Syariah Bersama PT Sahabat Dua Arah (Sadar Group)
Memahami besarnya kerinduan umat Islam untuk segera bertamu ke Baitullah tanpa harus terbebani oleh batasan tabungan tunai seketika, PT Sahabat Dua Arah (Sadar Group) menjalin kemitraan resmi dengan lembaga keuangan syariah terpercaya di Indonesia.
Melalui portal resmi ini, jamaah dapat mengakses program pembiayaan syariah dengan skema Berangkat Dulu, Bayar Belakangan. Program ini dijalankan sepenuhnya di bawah pengawasan Dewan Pengawas Syariah menggunakan akad Ijarah Multijasa yang sah, cicilan yang terjangkau, proses verifikasi yang cepat tanpa agunan sertifikat, serta jaminan kepastian fasilitas hotel dan maskapai resmi berizin Kemenag RI (PPIU). Dengan skema ini, impian menginjakkan kaki di tanah suci bersama keluarga dapat diwujudkan lebih cepat dengan hati yang tenteram dan terbebas dari riba.
FAQ (Pertanyaan yang Sering Diajukan)
- Apakah ibadah umroh seseorang tetap sah jika dibiayai dari dana talangan cicilan?
Ibadah umrohnya tetap sah dan sempurna secara syariat, asalkan rukun dan wajib umroh dipenuhi dengan benar, serta pembiayaan yang digunakan berasal dari akad syariah yang halal dan bebas riba.
- Bagaimana status hutang cicilan jika jamaah ditakdirkan meninggal dunia sebelum lunas?
Dalam skema pembiayaan syariah resmi seperti yang difasilitasi Sadar Group melalui lembaga keuangan mitra, fasilitas pembiayaan telah dilengkapi dengan proteksi asuransi syariah (takaful). Apabila jamaah meninggal dunia dalam masa angsuran, sisa kewajiban hutang akan diselesaikan melalui santunan asuransi syariah, sehingga tidak membebani ahli waris yang ditinggalkan.
- Apakah boleh menggunakan kartu kredit konvensional untuk mencicil biaya umroh?
Para ulama mengharamkan mencicil biaya ibadah menggunakan kartu kredit bank konvensional apabila mengandung skema bunga berbunga dan denda keterlambatan berbasis riba. Sangat disarankan untuk hanya menggunakan fasilitas pembiayaan lembaga syariah resmi yang berpedoman pada fatwa DSN-MUI.
Sumber Referensi Fiqih dan Regulasi Resmi
Penyusunan ulasan hukum pembiayaan umroh ini mengacu pada sumber dalil syariat, fatwa resmi, dan kitab fiqih mu'tabar berikut:
- Al-Qur'an Al-Karim: Surat Ali 'Imran ayat 97 dan Surat Al-Baqarah ayat 282.
- Fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) Nomor 44/DSN-MUI/VIII/2004 tentang Pembiayaan Multijasa.
- Fatwa DSN-MUI Nomor 09/DSN-MUI/IV/2000 tentang Pembiayaan Ijarah.
- Keputusan Musyawarah Nasional X Majelis Ulama Indonesia (MUI) Tahun 2020 tentang Pembayaran Setoran Awal Haji dengan Utang dan Pembiayaan.
- Kitab Al-Muhadzdzab fi Fiqh Al-Imam Asy-Syafi'i karya Imam Abu Ishaq Ibrahim bin Ali Asy-Syirazi (Juz I, Bab Al-Ijarah, Halaman 394).
- Kitab I'anatuth Thalibin karya Syaikh Abu Bakar Syatha Ad-Dimyathi (Jilid III, Bab Adh-Dhaman, Halaman 77-78).
- Kompilasi Hukum Ekonomi Syariah (KHES) Buku II tentang Akad Ijarah dan Multijasa.
Kesimpulan dan Wujudkan Ibadah Umroh Penuh Berkah Bersama Sadar Group
Memanfaatkan fasilitas talangan dan cicilan syariah untuk menyegerakan ibadah ke tanah suci adalah solusi muamalah yang halal, sah, dan diakui oleh syariat Islam berdasarkan Fatwa DSN-MUI No. 44/DSN-MUI/VIII/2004. Sepanjang dijalankan melalui akad Ijarah yang transparan, tanpa bunga riba, serta didukung kemampuan finansial yang terukur, langkah ini menjadi wasilah kebaikan bagi Anda yang rindu berziarah ke haramain. Percayakan perjalanan ibadah suci Anda kepada biro travel berizin resmi PPIU PT Sahabat Dua Arah. Silakan kunjungi kantor resmi PT Sahabat Dua Arah untuk berkonsultasi seputar jadwal keberangkatan, simulasi angsuran syariah yang bersahabat, serta fasilitas manasik intensif bersama tim kami.
WUJUDKAN IMPIAN KE BAITULLAH BERSAMA SADAR GROUP SEKARANG
Tersedia paket umroh reguler, umroh plus, dan fasilitas pembiayaan umroh syariah berangkat duluan bayar belakangan yang halal dan amanah.
Alamat PT. Sahabat Dua Arah
- Kantor Pusat: Jl. Panglima Denai No 80 C Medan Amplas, Kota Medan, Sumatera Utara
- Kantor Area Jawa: Ruko Taman Topi Square, Jl. Kapten Muslihat No 07 RT 003/RW 001, Cibogor, Kota Bogor, Jawa Barat
- Kantor Cabang Kepulauan Riau: Tunas 1 Industrial Estate, Blok D No 4 Belian, Kec. Batam Kota, Kepulauan Riau